
「很多具身智能公司才几个人,估值就 50 亿、100 亿,汽车行业在资本市场最疯狂的时候,都没这么疯狂。」李斌的这句话,揭开了汽车行业正在挨的一场资源争夺战。
AI 正在从成本、人才、资本市场三个方向,同时挤压这个行业。
挨打之余,蔚来却在对手的赛道落下了一颗棋子,智驾负责人任少卿创立具身智能公司,蔚来以战略股东跟投。
一边是对于人才被机器人公司挖空的忧虑,另一边蔚来智驾负责人,多了一个新身份。
而这样的动作,不止是蔚来一家。小鹏正式启用全球首条人形机器人自动化产线,理想则从轮式机器人起步,先服务工厂制造。
嘴上挨打,身体却在集体奔向打人的一方。
看似很矛盾,实际被抢走的内存、人才和注意力,最后都流向了 AI,这对于只会造车的公司,是资源上的失守,但对于蔚小理,只不过是造车的下一段路。
更准确地说,这并不是一场「AI 打、车企挨」的单向故事,而是一场资产重新定价的过程:
AI 抢走的资源,恰好也是车企过去十年攒下的东西,只是换了一套估值框架去衡量它。
因为他们手里攒了十年的积蓄,从来就不只是造车。
01
AI 第一次和汽车行业抢起了
同一批资源
如果把 AI 对汽车行业的挤压,看作一场有弹道的进攻,那么炮火落下的位置恰好有三处。
第一处是成本涨价。
今年二季度,蔚来的单车成本比去年底上涨了 1.4 万元。折算下来,平均一个季度,蔚来光是成本多花了 15 个亿。
这还只是蔚来一家。李斌预计,下半年单车成本还要再涨两三千元。
涨价的源头,是 AI 数据中心在抢内存,有人以五倍、八倍的价格抢购,就连铜、铝、电池这些基础材料都被抬价,凡是 AI 需要用的东西,车企都得加价买。
这其中还有一个更残酷的悖论,车越智能,内存用得越多,成本越下不来,所以像蔚小理再智能化走得最远的玩家,恰好是这轮涨价里,挨打最重的一批。
李斌的判断是,这轮影响还要持续到 2028 年,等内存供应量缓解之后,价格才有松动的可能。
换句话说,这对于汽车行业不是一次性的冲击,而是一场要打两年的消耗战。
第二处是人才流失。
过去两年,科技产业的聚光灯发生了偏移,当车企还在价格战里缠斗时,一股暗流已经在水下汇成了河。
过去两年一个越来越明显的现象是:智驾人才正在批量迁移进具身智能。
一见 Auto 报道,原小米智能驾驶 L3 技术负责人王乃岩已经投身具身大脑创业,正在寻求融资,并且创业团队中有不少是图森时期的老同事,目前核心研发人员有十几个。
这场流动没有任何门槛,毕竟两者手艺是通用的,智驾十年的积累,从车企专属资产,变成具身智能的基础设施。
第三处是资本市场的降温。
在资本市场眼里,汽车公司就是制造业,销量、毛利、现金流,每一项都要拿出实打实的数字。
今年二季度,蔚来整车毛利率 18.5%,品牌平均单价 40.6 万元,超过奔驰的成交均价。
无论是销量规模,还是毛利水平,蔚来都交出了一份高分答卷,但资本市场反手就是一盆冷水,蔚来港股当天盘中一度跌超 10%。
另一边是具身智能的烈火烹油,今年前 7 个月,融资 935 亿元,超过去年全年的 5 倍,估值过百亿的公司已有 18 家。
一冷一热之间,摩根士丹利给出了最直观的标尺,给特斯拉的 417 美元目标价里,造车业务只贡献 47 美元,占比 11%,还没对外卖过的 Optimus,单独值 60 美元,比年销百万辆的汽车主业更值钱。
在李斌看来,这种低估是估值框架的盲区,比如 AI 把算力推成硬通货,而算力的尽头是电力,蔚来的充电网络每年输送几十亿度电。
这放在能源资产的框架里,这是一门实打实的生意,结果没有换来对应的定价。
除此之外,法拉利早已证明汽车行业的品牌能单独定价,近 800 亿美元的市值,靠的是稀缺,而智能电动时代的新稀缺国产品牌,同样没能反映到市值里。
被低估的从来不是某一家公司,是在整个汽车行业里,旧框架不认新资产。
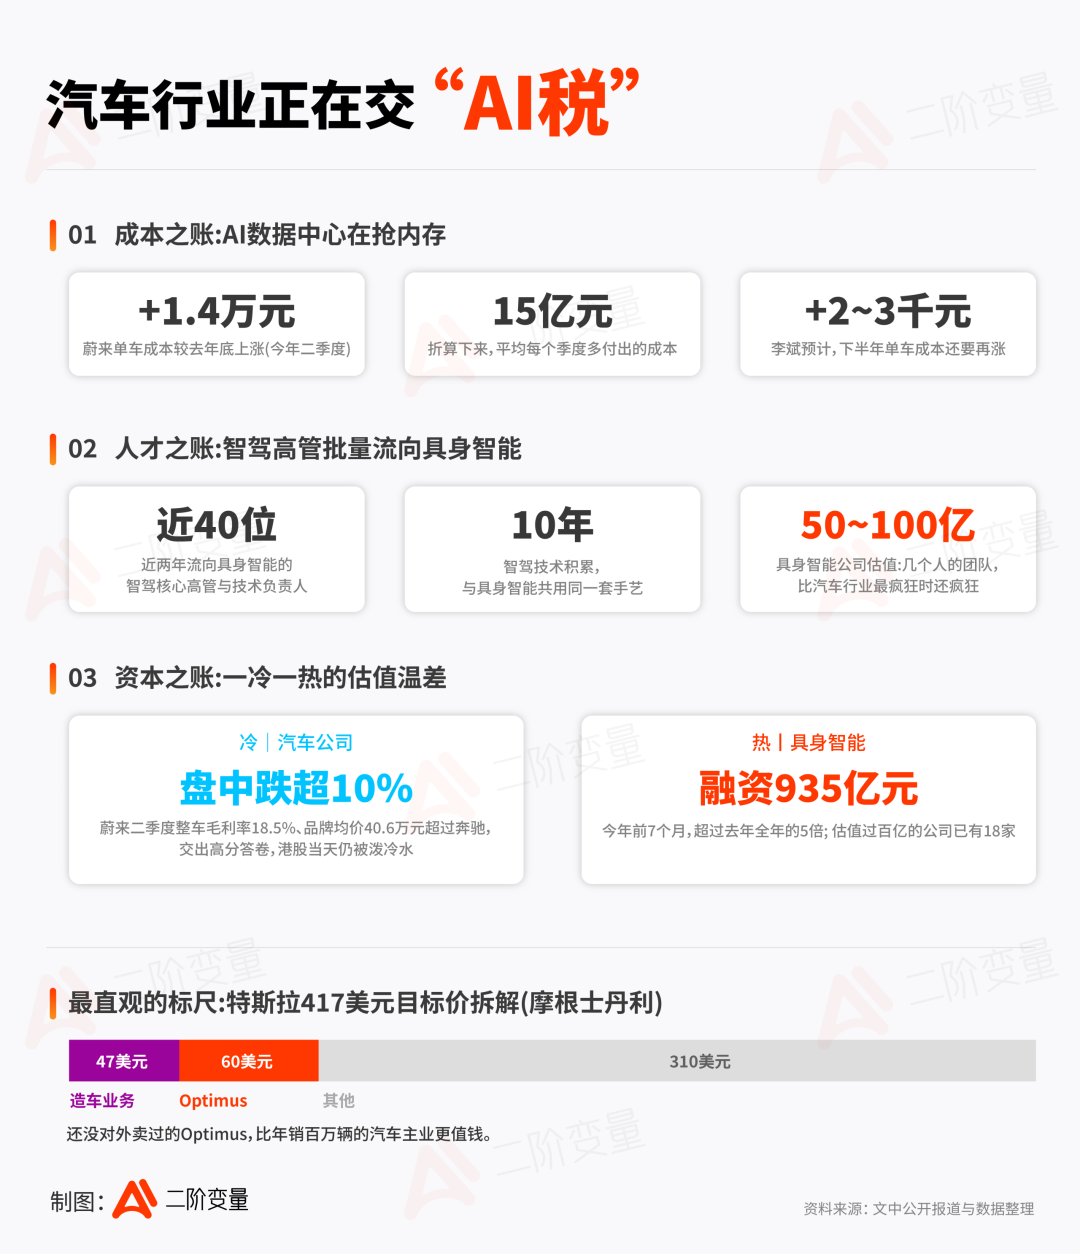
换个角度看,这三处进攻的落点,是三笔账:内存、人才、估值,这些东西不是被 AI 凭空创造出来的,而是原本就攥在车企手里,只是过去没人拿这套新尺子去量它们的价格。
02
AI 也在重新给这些「旧家底」定价
蔚小理起家,靠的是用互联网的方法造汽车,但这一次,轮到用它们用汽车的方法造机器人。
两者的共性在于,把软件装进硬件,再把硬件卖成规模。
软件的能力,落在智驾上。
人才市场已经验证过这件事,系统层面的验证更直接,智能驾驶和具身智能共用同一套技术栈,感知、预测、规划、控制和世界模型。
小鹏第二代 VLA 让机器人跳过漫长的「规则编程」阶段,直接进入「用 AI 训练 AI」,智驾上练出的看路、识物、避障,平移到机器人身上,就是绕开家里的桌子和椅子。
更具体的是代码级复用是,VLA 在停车场、园区等非导航道路的漫游能力,和机器人室内漫游是一致的。
同一套感知,在开放道路叫智驾,在室内叫机器人。
这正是过去十年智驾投入被重新计价的地方,车企替机器人提前十年,练出了「看懂现实世界」的能力。
软件之外,数据是更硬的底子,物理世界的能力要靠真实数据喂养,行业公认的门槛是 1000 万条训练数据。
这个门槛究竟是多少,行业内口径不一,但可以确定的是,这个数字对纯机器人公司是一个死结,机器人没有规模化落地,数据就无从谈起,相反蔚小理每天上百万辆车在真实道路跑,采集、训练、部署、回流的闭环是现成的。
机器人公司还在攒第一桶数据,车企的油井已经运转多年。
规模的功夫,落在制造上。
供应链方面,中国电动汽车百人会理事长张永伟给出的数字是,智能汽车与具身机器人的供应链重合度超过 60%。
在人形机器人硬件成本里,电机、丝杠、减速器、传感器合计约占 70%,全是汽车产业链上的成熟品类。
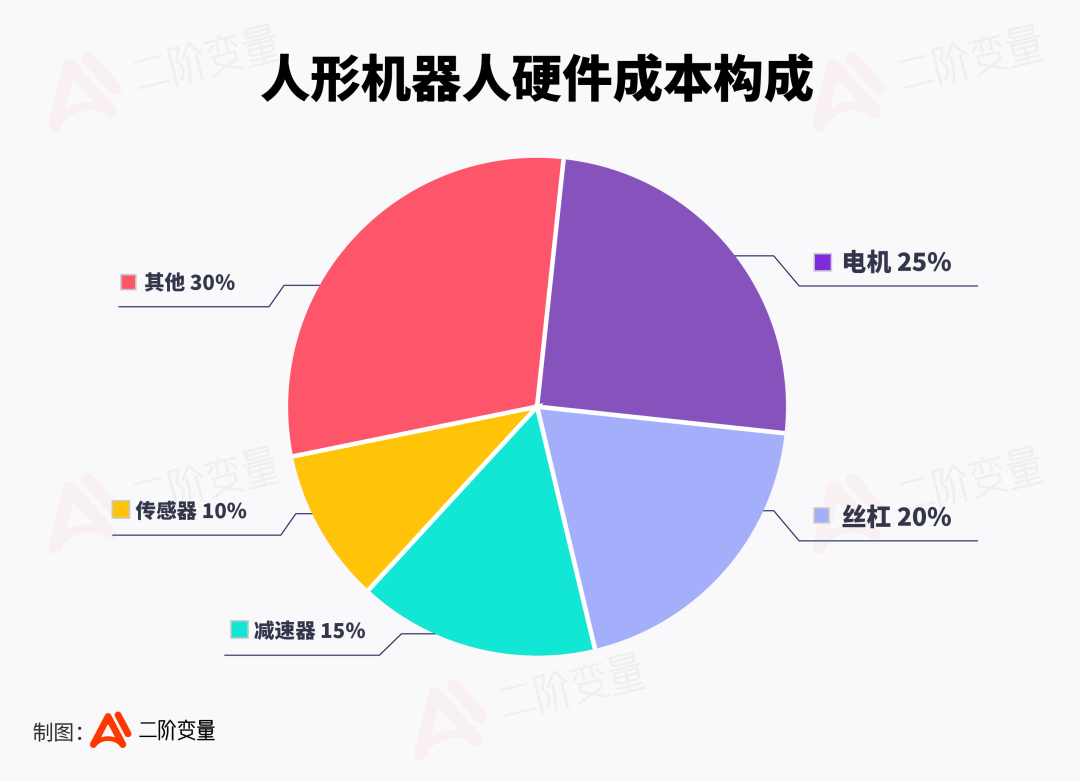
汽车供应链与机器人供应链的高度重合,省下的是整条供应链的重建成本。
规模化的账,行业规律是产量每翻一倍,综合成本下降 15%~20%,同一台机器人,年产 100 台和年产 10000 台,单台成本直接差出数倍。
小鹏机器人产线核心制程自动化率超过 80%,首台 IRON 完成自动化总装后,自主走下了产线。
何小鹏的原话是,用机器人自动化生产机器人。
工厂对机器人的意义,还不止是出生地,它还是机器人的第一份工作。
机器人不能一直活在数据中心和仿真环境里,几乎所有造机器人的车企,商业化第一站都选了自家工厂。
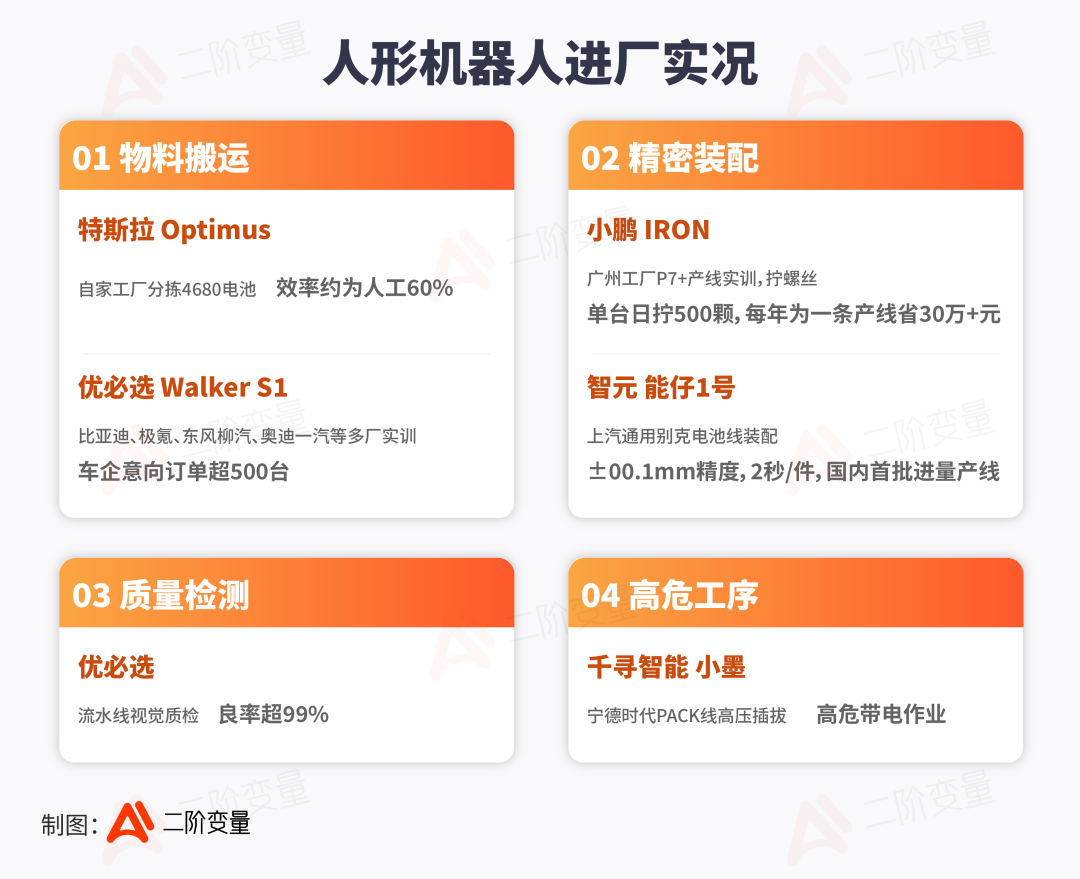
小鹏 IRON 在广州工厂的 P7+产线上实训,单台每天拧 500 颗螺丝,一年为一条产线省下 30 多万元人力成本,特斯拉的目标是年底周产 2000~2500 台 Optimus,在自家工厂做物料搬运、电池分拣。
所以机器人进厂,短期是降本,长期是攒题库,进厂产生带工况的真实数据,数据反哺模型,模型升级后承担更难的任务,再产生更难的数据。
这个闭环,比省下的人力成本值钱得多。
所谓的蔚小理集体转身,只不过在是同一组条件下,共同推出来的结果。
但为什么偏偏是蔚小理,而不是丰田、大众,也不是传统自主品牌?
答案或许是:AI 时代最先转身的,不一定是最会造车的公司,而是过去十年最早把自己训练成一家 AI 硬件公司的车企。
造车新势力最大的遗产,可能根本不是卖了多少辆车,而是提前十年把自己改造成了物理 AI 的候选玩家。
03
真正的战争,不是机器人本体
十年时间,造车新势力对外卖的是车,对内攒下的是一整套体系。
当下真正的问题是如何兑现,是被动挤压,还是主动变现,蔚小理选择了后者。
过去蔚小理的竞争是产品竞争,谁的车更好卖,如今的重逢,真正的竞争不是机器人本体,是物理 AI 的「底座」。
两者的差别是量级的,机器人本体是产品,各家路线不同,芯片、模型和操作系统是底座,底座之上才长得出产品,这决定产品的上限。
谁能把这些从自用能力变成行业通用能力,谁才有机会拿到物理 AI 时代的入口位置:模型入口、芯片入口、数据入口。
所以,蔚小理入局具身智能既是进攻也是防守,进攻是抢身位,防守是避免被边缘化。
李斌给机器人行业做过一个三分法:
一是现阶段基本都是表演型机器人;二是生产力机器人,有很大空间,三是通用服务机器人,这是终极目标。
这个分法冷峻的地方在于,它把当下最热闹的部分,划进了价值最低的表演型机器人,而真正决定谁能走到第三类的是底座。
战略从不宣之于口,它只显形在资源的流向上,而蔚来、小鹏、理想三家,选的是三条不同的路。
蔚来的进场方式最有讲究,目前蔚来还没有考虑第二曲线、第三曲线,但是可以通过分拆融资、培养创业团队的方式来布局具身智能。
这是蔚来擅长的打法,蔚来将芯片业务拆成神玑科技,独立融资超 22 亿元、估值近百亿。
这是「拆出去」,把内部能力变成外部生意。
小鹏走的是「做进去」的路子:机器人 + 工厂 + VLA + 自动化产线,把能力全部沉在自己体系内滚雪球。
理想走了另一条路,成立芯创智核,经营范围含芯片销售,理想 CTO 谢炎透露,很多机器人公司对马赫 100 芯片感兴趣。
这是「藏进去」,先把芯片做成自己的底座,再考虑要不要对外开放。
这颗芯片的说服力在架构,通用 AI 芯片按「通解」设计,算力不低,但模型跑在上面,先要翻译成指令、逐条调度,没有哪家能拿到专属优化。
马赫 M100 的数据流是原生设计,芯片按模型的算法结构排布,运算由数据流动直接触发,翻译环节整个省掉,单芯片 1280TOPS,实际运行效率超过 82%。
算力之外,效率才是自研芯片真正的差别。
所以更准确的说法是:蔚来在「拆」,小鹏在「造」,理想在「藏」。
三种不同打法的背后,其实隐藏了一个共识:
机器人只是入口,真正的竞争是谁能把汽车时代攒下的技术栈,变成物理 AI 时代的基础设施。
造车新势力做机器人,意义远不止多了一条产品线,在物理 AI 从概念走向产业化的时间点上,它们把赌注押向了同一个方向:成为物理 AI 的平台公司。
智能驾驶是练手,具身智能才是车企把 AI 做成底座的起点,被低估的从来不是机器人业务,是藏在机器人名目下卖金铲子的野心。
李斌透露,神玑今年就会有几个亿的外部收入。
这笔钱或许不是来自具身智能领域,但至少证明,蔚来自研能力,已经从自用走向了行业通用。
把自研能力开放给外部,本身就是新旧两套活法的分界线。
被杀死的,是把车当终点的那种旧活法,而被留下的供应链、数据和技术体系,正在新赛道变成硬通货。
所以 AI 真正「杀死」的,可能不是汽车,而是只会造汽车的汽车公司。而那些提前把自己改造成 AI 硬件公司的车企,正在等着被重新估值。


参与评论
发表
相关评论(共0条)
查看更多评论