
对中国车企来说,卖车出海的上半场已经相对清晰,但真正困难的部分才刚刚开始。
如果说过去的出海更像一次远航,那么接下来,智驾出海更像进入了「奥德赛时期」:大家面对的已经不是一个市场,而是一套完全不同的道路、规则和物理世界。
中国汽车出海,最容易打的一仗,可能已经打完了,把车运到海外、建立经销网络、拿下当地市场,这套打法中国车企已经越来越熟练。
今年上半年,奇瑞出口约 94.38 万辆,占集团总销量约 69.5%,同期比亚迪海外卖了 79 万辆,同比增长近七成,吉利出口 47.42 万辆,同比增长 158%,可以说是出海大户。中国汽车出口的规模还在快速增长。
但下一场仗,难度完全不同。因为汽车可以运出去,技术却不能简单复制,尤其是智能驾驶。
在中国,一套已经跑熟的智驾系统,到了德国,面对的可能是完全不同的路权规则、交通标识、驾驶习惯、法规体系和数据要求。
这意味着,中国车企真正要解决的已经不是「怎么把车卖出去」,而是能不能把在中国训练出来的智能化能力,带到另一个物理世界里。
这才是中国汽车出海真正的下半场。
01
卖车出海,这一仗已经达到中场
中国出海的汽车,按目的地分两种打法:增量市场与成熟市场。
成熟市场如欧洲、日本、澳大利亚等,核心挑战在品牌、法规、技术与安全服务体系;增量市场如中东、东南亚、拉美、非洲,核心挑战在成本、渠道、本地化与供应链。
增量市场的开拓相对顺利,早期国产车靠低价切入,实现了从无到有的规模突破。
以沙特为例,当时奇瑞 Tiggo 8 Pro Max 售价是 8.9 万里亚尔,同级别的丰田 Fortuner 是 14.9 万,吉利 Monjaro 卖 10.9 万里亚尔,比丰田 RAV4 便宜 2.6 万里亚尔,同级别车型,中国品牌普遍便宜 15%~40%。
价格杀手的打法,国产车在海外市场实现了漂亮的曲线与增长数字,出海第一年(2001 年)销量还不到 2 万辆,4 年后增长到了 17 万辆,2012 年首次破百万辆。
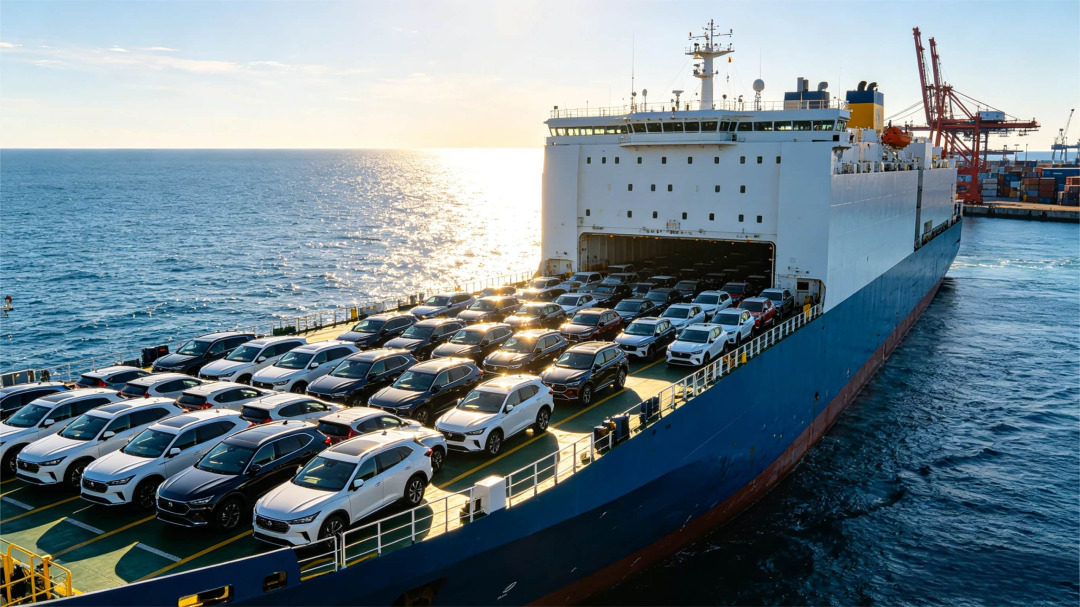
但这十几年本质上是在别人看不上的战场里打仗,中国汽车也只是出现在世界市场上,还未真正进入任何一个主流市场。
成熟市场才是真正的考验,亚非拉打的是对手的侧翼,而欧洲则需要正面强攻,两者的竞争强度不在一个量级。
比如质量问题,欧洲市场的质量标准是 Euro NCAP,大众丰田在售车型都拿到了五星最高安全等级,而同一时期的国产车,连参与测试的记录都没有。
早期中国汽车进入欧洲时,甚至曾因为碰撞测试成绩留下低质低价的刻板印象:「最好别坐在驾驶位」。
接连的碰撞成绩,粗制滥造成了往后十几年欧洲对国产车的刻板印象。
直到新能源车时代,中国车企才开始用安全、三电和智能化重新定义海外市场对中国制造的认知。
2022 年,Euro NCAP 测试密集出现中国品牌,上汽 MG4、比亚迪 Atto 3、蔚来 ET7、小鹏 P7、G9、G6 接连拿到五星,公开资料显示,2025 年参加 Euro NCAP 测试的中国品牌车型中,33 款参测、30 款获得五星评级。
保质保量造车是出海的基础,这不仅需要大量的研发投入,更需要堆积人力和时间调整磨合。
上汽、奇瑞、长城花了二十多年布局整车制造+供应链体系路线,如今无论是整车出口,还是 KD(散件装配)出海都已经比较成熟。
另一方面,技术是满足需求创造新市场的利器,国内新能源的内卷是全方位的,从产业到技术,再到产品,每一环的竞争拼凑成了全维度的能力体系。
比如说电动车所带动的上游电池行业,早前锂电行业的设备、材料环节,几乎都还是日韩公司主导,但如今每个环节都有中国公司占据核心位置。
这让海外消费者重新认识到,中国汽车同样有高价值技术,从而对中国汽车品牌的好感度增加。
价格优势负责打开市场,技术优势开始改变中国品牌在海外的认知。
2025 年,中国汽车出口 709.8 万辆,比第二名日本多了近两倍。其中,新能源出口 261.5 万辆,同比增长 103.7%,而燃油车的出口量同比下降了 2%。
这轮出海,国产汽车终于靠技术代差攻进了对手的腹地。
02
国产车,出了国门为什么没有智能化了?
对于国产车出海,大家可能有一个误区:海外消费者对中国式智能化无感。
事实并非如此。德勤 2024 年发布的《全球汽车消费者研究》欧洲分册里,有 56% 的德国消费者对带拥堵提醒和路线规划的导航功能感兴趣,有 62% 的消费者对 OTA 软件升级感兴趣。
海外消费者对于智能化这种新鲜事物的接受度,不亚于中国市场,但中国车企想充分满足每个国家的用户需求,可能性为零。
过去一套看似简单的导航系统,实际并不能完美地适应每个国家的使用。
首先是语言,欧洲国家之间语言不统一,同一个国家内部也有多种方言,即便只把范围缩小到欧盟,24 种官方语言加上若干区域的语言,都够车企软件研发团队折腾几个月时间。
一位比亚迪元 PLUS 的法国车主吐槽,车子基本没有别的抱怨,唯独他的法语口音经常唤醒不了语音助手。
其次是地图,中国供应商普遍绑定高德、百度,欧洲的主流图源是 HERE 与谷歌地图,跟当地消费者的的预期并不相符。
TechInsights 对北美、西欧五千多名车主的调研显示,54% 直接用 CarPlay 导航、23.5% 用车机内置导航、15.5% 把手机架在仪表盘上。
听起来有点像是阉割版的智能汽车,但过去出海的车型确实跟国内大相径庭。
国内车型上的全场景语音交互、生态应用、在线导航,海外版本大多只剩基础蓝牙与 FM 收音,车机上最稳定的功能,反而是最没有「智能含量」的。
智驾层面更直接,国内几乎人均全场景领航智驾,出海先降级为车道保持加自适应巡航功能,这还是欧盟市场强制要求标配的。
事实证明,国内智能化功能卷得有多狠,出海就砍得越多,毕竟智能化表现的好坏,无不高度依赖本地化程度。
而这种本地化困境对于国产车企来说是无解难题,如果要考虑更多本地化需求,那么软件适配工作量几乎无上限,如果车企内部没有足够的决心,这种本地化是很难推动的。
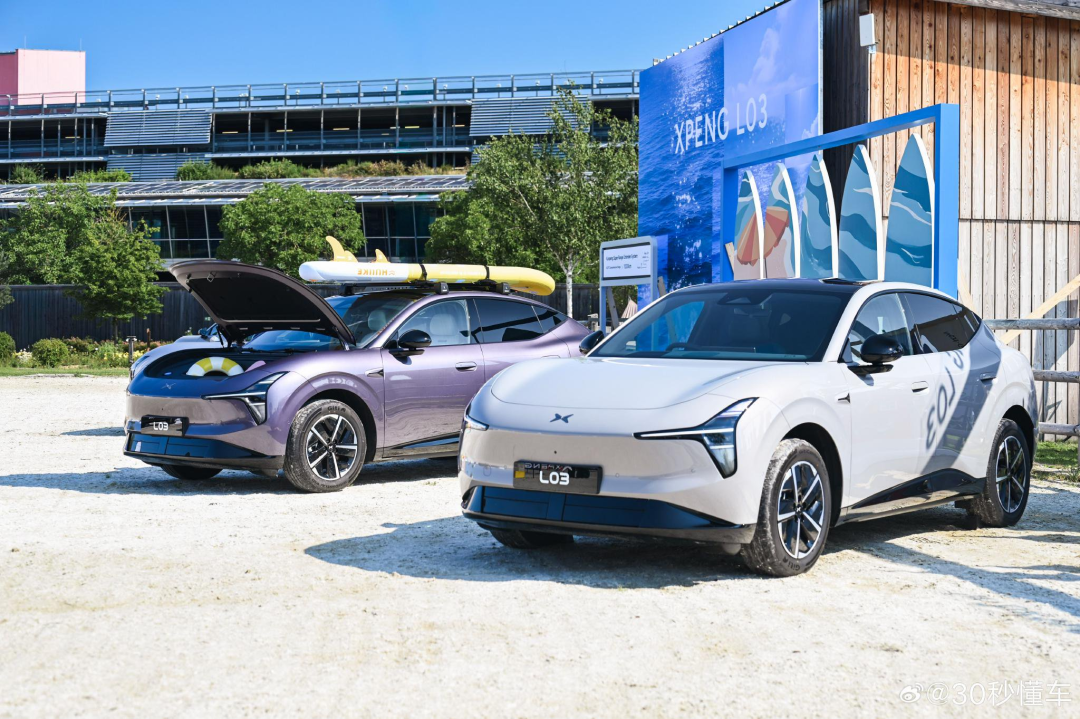
比如小鹏初进德国市场时,只布局了销售网络,导航用的是 TomTom,后来小鹏正式启用慕尼黑研发中心,出海的投入从渠道端延伸到了研发端。
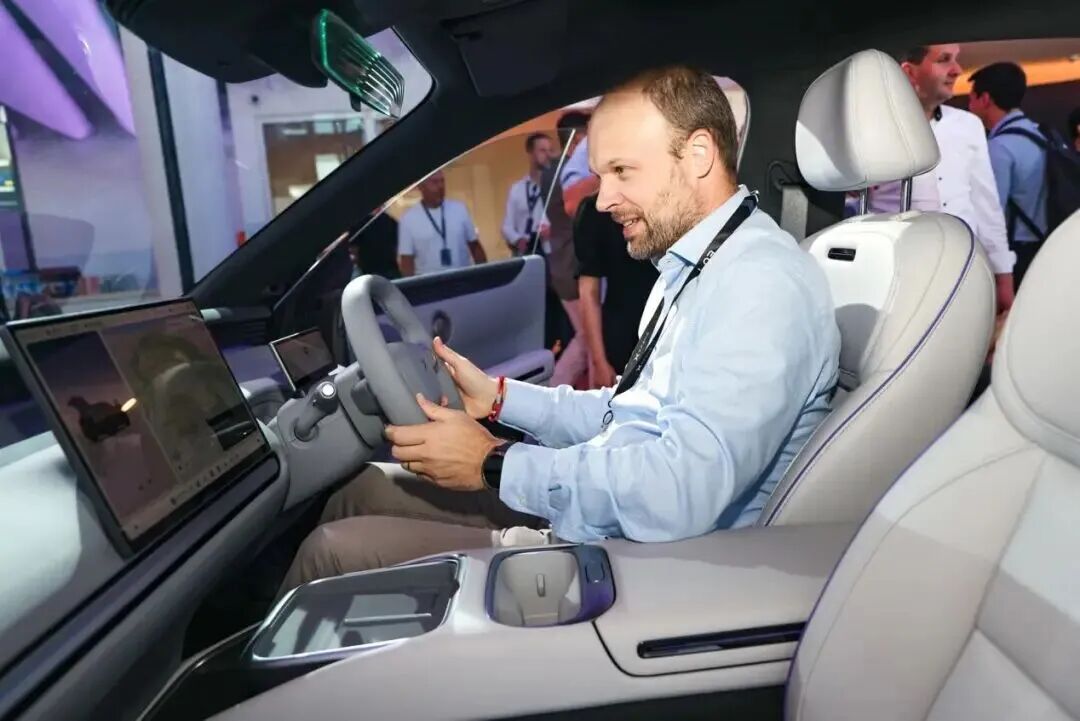
今年 7 月,小鹏在慕尼黑发布 MONA L03,官宣接入 Google Maps Auto SDK,成为亚太第一家把谷歌地图底层数据和整车智能化数据做链接的车企。
具体来看,小鹏负责地图的界面、渲染和交互,而底层的实时路况、地点搜索、充电规划全部换成谷歌的数据。
这种模式不仅保留了小鹏自研的车机系统和语音助手,还大幅度缩短了研发时间,原本谷歌评估工作量需要六个月以上,最终小鹏团队只用了一个月完成 Demo。
小鹏的样本足够说明,智能化出海卡住的是,车企工程体系如何把国内早已成熟的功能,完整地搬出国门。
但座舱本地化只是第一关,真正困难的是智驾。
03
智驾出海,终局是卖技术
智驾出海最重要在于两点:
其一,是深度的本地化,需要足够了解当地的法律法规、道路特色,做深入的开发适配。
比如骑行者是最敏感的场景,德国自行车道与机动车道物理隔离,骑行者是受法律重点保护的路权方,跟车距离有硬性法定要求,超车侧向净空不低于 1.5 米。
同一类目标物,在国内是模糊障碍物,在德国是强路权方,这决定了不同的跟车距离与超车时机。
交通标识是另一课,德国 StVO 规范含变体有 670 多款,反之中国国标主标志只有 200 多种,菱形优先标、圆形限速变体在国内都少见,细分场景变体数量远多于国内。
其二,不同市场的智驾需求,国内拼速度和技术上限,而欧洲更看重合规、安全与技术下限,任何微小的决策越界都不被接受,只有做到真正的守规矩,才算是高阶能力。
业内人士透露,德国用户要的优先级很清晰,合规、安全和可预期,三者都是第一前提,在此基础上才接受合理的果断,规则模糊时宁可系统保守,但也不接受风险式激进,换个角度,德国用户认可合规框架内的敏捷决策,而不是保守或激进的极端。
中国智驾出海到底需要什么能力?小鹏正在提供一个可参考的样本,可以拆成三种能力来看:
第一,通用模型能力。中国训练出来的模型,能不能迁移?
沿着这个标准来看,小鹏凿出了一套能全球复用的智驾出海模式,基座模型即船体,本地团队即舵手。
船体承担的是泛化、迁移能力,小鹏第二代 VLA 大模型,主要基于中国路况训练,未做大规模本地化适配,欧洲城市道路的实际体验与国内高度接近。
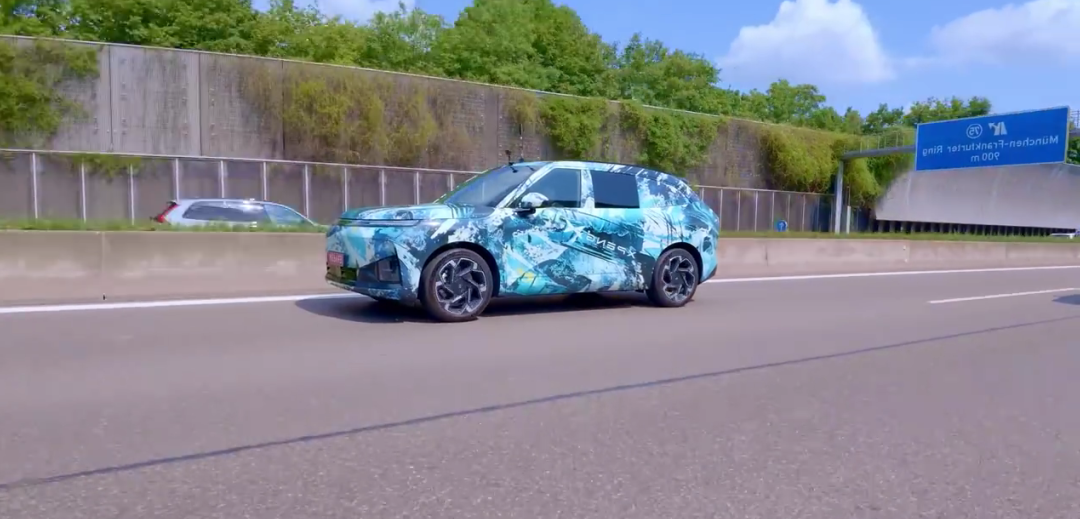
这背后是第二代 VLA 靠感知场景直接给出驾驶决策,同时训练信号也不要靠人工标注,驾驶员的实际操作就是监督样本,而模型学的是人怎么开车。
面对海外真实路况数据稀缺的问题,小鹏用世界模型生成的、符合物理规律的合成数据补上,比如德国特有的标志与路权,只需要补充少量的本地数据即可。
第二,本体工程能力。模型到了德国,怎么样才是「正确驾驶」?
舵手承担的是判定能力,本地工程师与道路安全专家定义场景标准,研究德国及欧洲主要国家的道路规则、驾驶员行为习惯与交通标识体系,再结合本地测试驾驶员的反馈迭代模型。
船体负责通用能力,舵手决定如何快速适应不同的海域。据了解,目前小鹏单次后训练产出一个欧洲版本,时间压缩到数小时。
卖车出海与技术出海,是两种难度不同的任务,前者只要把车运到海外市场就能卖,后者进入到海外成熟市场需要面临非常严苛的安全监管,要求合规门槛很高。
以欧洲市场为例,合规门槛由三层叠加,一是强制准入要求的 GSR 法规划定下限,二是非强制的 E-NCAP 评价规程决定上限,最后 GDPR 划出数据红线,覆盖采集、传输、存储、使用、分享、销毁全环节数据闭环,难度高于国内。
目前小鹏正在推进 VLA 海外法规准备和本地化测试,计划 2027 年上半年率先拿到欧洲监管许可,同步落地交付第二代 VLA。
第三,商业化能力,最后到底卖什么?
小鹏已经设立了专门的商务团队,负责把智驾能力做成对外授权的技术合作项目,正与多家合作伙伴洽谈。
过去二十多年,中国汽车出海解决的是一个问题:中国造的车,能不能卖到全球?
现在,这个问题正在变成另一个问题:中国积累的智能汽车技术,能不能在全球复制?
前一个问题考验的是制造、成本和渠道,后一个问题考验的,则是模型、数据、工程、法规、本地化和全球运营能力,让中国技术在海外的落地,远比把中国汽车卖到海外更具有挑战。
这也是为什么,卖车出海只是中国汽车全球化的上半场,真正决定下一阶段竞争格局的是,中国汽车不只是把车卖到全球,而是开始把智能化能力卖到全球。
如果这一步能够走通,中国汽车出海输出的就不再只是一辆车,而是一整套来自中国的智能汽车技术体系。


参与评论
发表
相关评论(共0条)
查看更多评论