AI座舱市场份额首次“称重”,火山引擎切走一半
刘佳艺
2026-10-27 11:49:49
1012
一台智能车酷不酷,过去看电池性能,智驾体验,但现在,用户更关心各类「XX 虾」与座舱大模型如何「整活」。
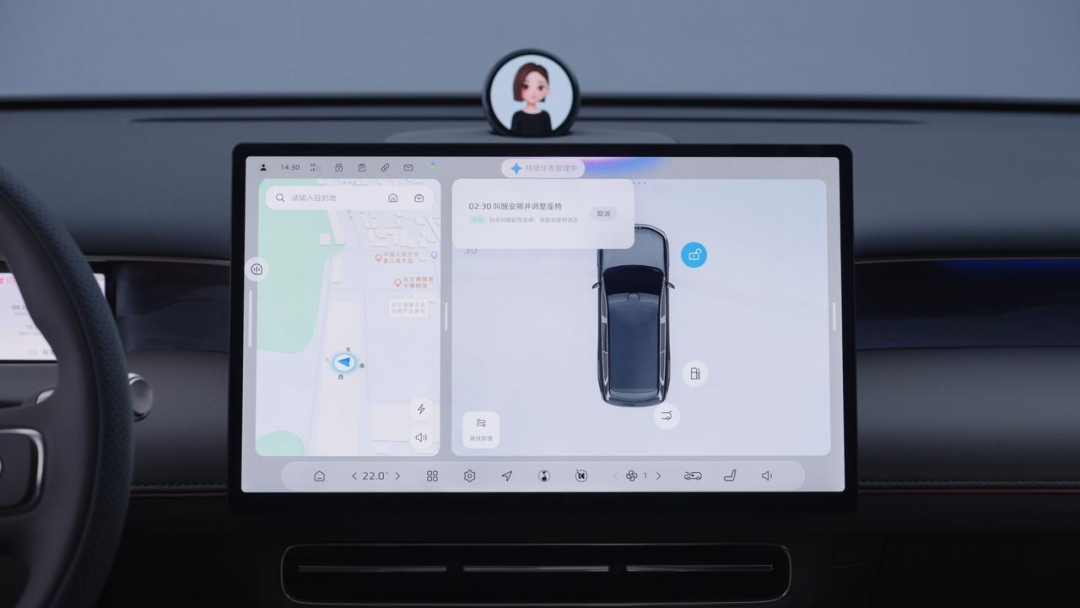
尤其在新车的城区 NOA 能力都趋于一致后,座舱里不断长出的新技能,比如复杂意图理解、多人指令消化、主动察言观色等,既是新车差异化能力的着力点,也是用户体验最容易拉开差距的地方。今天的 AI 座舱,早已跳出传统智能座舱的身份局限,从一个被动执行的工具型助手,到多智能体协同的办事工具,再到现在主动提供服务的 AI「副驾」,往后看,还能与智驾协同,成为整车域控大脑,想象空间仍在放大。IDC 在最新一份《中国汽车云市场跟踪》报告中,就首次给 AI 座舱市场「称重」。数据显示,2026 年上半年,中国 AI 座舱解决方案市场规模为 7.1 亿元;全年预计达到 16.6 亿元,到 2030 年攀升至 47.1 亿元,年复合增长率高达 30%。据报告统计,今年上半年,火山引擎以 45% 的份额占据一位,阿里位居第二,百度、腾讯、科大讯飞、阶跃星辰位列第二梯队。45% 的数字,代表了市场集中度的提升,也意味着,车企在选择座舱合作伙伴上,逐渐向「更优解」靠拢。市场反馈同样如此,最新数据统计,豆包大模型目前已搭载超 700 万辆智能汽车,覆盖 50 多个品牌、145 个车型,搭载量行业第一。并且,由火山引擎打造的座舱方案,已经在特斯拉、奔驰、宝马、比亚迪、上汽等头部车企的标杆车型上部署落地。第一,座舱不再只是一个供用户尝鲜的配置,它正在成为继电池、智驾之后,智能车上又一个被用户和车企认真对待的「大件」。第二,AI 座舱正在从「被动应答」向「主动服务」演进,拥有量产经验、生态协同能力、C 端品牌认知的大厂玩家,将在这轮变化中拿到更多主动权。AI 定义汽车的时代,一场「AI 浓度」最高、也最能检验智能体能力的竞争,在座舱领域打响。这两年,智能座舱集体「换挡」AI 座舱,都在强调一个词:活人感。但多数座舱产品强调的活人感相对浅层,可以自然对话交流,但听不懂模糊指令;可以打通复杂车控,但不会主动执行;可以点餐、做攻略,但照顾不到多人诉求。尽管不少座舱方案在功能覆盖和生态接入上已经相当丰富,但在最根本的需求理解与意图解析上,火候还炼得不够。特斯拉的 Grok 是一个很好的对照组,它的出圈不仅是因为联动智驾能力,更在于在交互时情绪化人格的植入,能跟你互怼,会玩梗,懂你的话里有话。这种能力很重要。这就好比,如果你成长于本土文化环境,突然去听美式脱口秀,大多时候你理解不了观众大笑的点,因为很多梗只有本地人才 get 得到。所以一个座舱 AI 的理解能力,至少做到「抛梗、接梗」的语言水准,才能迅速拉进用户距离,用自然、有趣的交互张力,增加用户使用粘性。特斯拉在中国市场引入豆包大模型,恰好提供了一个值得观察的案例。法规与数据的限制暂且不提,重点是,Grok 未必拥有豆包这般强大的「本土网感」,可以稳稳接住中国用户。我们实测了豆包大模型上车特斯拉的表现,虽然目前仅开放了对话交互,但它的「活人感」表现挺有穿透力。它能在讲脱口秀时说出「社死」、「原地遁走」这类年轻人常用的互联网「黑话」,能用高情商的逻辑拆解「情侣该不该看对方手机」题的辩论陷阱,甚至在你下雨天清唱时,能结合外部环境为你选出一首极具氛围感的歌。这不仅体现智力水平,重点是它能自动判断语境中用户的真实意图,聪明得接话,并拿捏好分寸感。但特斯拉的案例体现的,只是豆包大模型在语义理解上扎实的基本功。火山引擎的座舱能力不止于此,它打造的「豆包座舱助手」,作为一个更完整的座舱产品形态,试图交付的是一整套 AI 座舱能力。目前,豆包座舱助手首搭上汽荣威家越 07,已经于 10 月 23 日上市,它的座舱能力,让家越 07 的「AI 原生汽车」概念,落地成可感知的产品形态,具体分为三层:家越 07 打通了整车 2000 多个 SOA 服务接口,实测中,系统听懂了「副驾有点累」该干什么,执行副驾腰托随即顶起、空调温度调低、音乐切成舒缓风格等一系列动作,即便是「主驾仪表台上有一只蚊子,帮我吹出去」这种半开玩笑的指令,也联动主驾车窗做出了响应。家越 07 专门发布的豆包屏,和蔚来的 NOMI 类似,可以通过物理转头、表情摆动,让系统在情感层面有了拟人化表达,比如跟着音乐摇摆、用动作回应情绪。这块屏的核心价值,在于补足了座舱交互的「拟人感」。但要在复杂的真实场景中从容交互,光有拟人化的外壳还不够,豆包屏之所以可以精准得看向目标,背后依托的是模型层强大的多音区识别与多人对话能力。这使得在多人场景中,它能精准判断谁在哪个位置说话、意图是什么,该转向谁,并同步调整朝向和眼神。这种软硬协同能力,不仅减少了多人指令打架的混乱,也让座舱的主动服务能力有了具体的物理锚点。依托 OMS、DMS 摄像头和四音区独立识别,豆包座舱助手能持续感知车内人员状态、声音和动作,并结合上下文连续对话判断用户真实需求。比如,用户说「有点闷」,它不会机械地执行「开窗」或「开空调」,而是结合空调状态、室外天气、车内乘员情况,判断该开外循环、调温度,还是主动问一句要不要换香氛。同时,系统具备长期记忆与持续学习能力,用户可直接进行个性化调教,让座舱助手随使用时间的推移,不断贴合车主的专属偏好。这三层叠加,AI 座舱的「活人感」才算有了厚度。更确切地说,豆包座舱助手真正触达的是汽车「中央大脑」那一层:它不再是按功能线性反馈,而是像人一样,形成从感知、判断到执行、反馈的完整链路。从实测体验看,它已经展示出第一梯队 AI 座舱应有的样子。0245% 的份额,对火山引擎而言,不只是搭载数量上的领先,更体现了它拿下头部车企标杆车型定点的能力。对于头部车企而言,AI 座舱关系到下一款车能不能站住位置的一仗。只是各家处境不同,要解决的问题也不一样,比如:- 特斯拉要补的是中国市场本地化交互的短板,在 Grok 缺位情形下,依然要保证「赛级」智能体验水准;
- 上汽家越要的是用 AI 座舱撑起「AI 原生汽车」的产品定义,在厮杀最激烈的价格段位走出差异化路线;
- 奔驰则希望在智能化上追赶的过程中,借助 AI 座舱把体验做到与豪华品质对齐。
你能看到,三家车企面对的都是硬仗,但战友都选择了火山引擎。当新势力、传统车企、豪华品牌都锁定在同样一个选项上时,这恰恰说明,火山引擎的座舱产品能力只是入场券,工程稳定性和服务质量才是拉开差距的关键。科技史上这样的例子并不少见。比如,苹果长期把核心芯片交给台积电,而不是英特尔。原因不只是台积电制程更先进,还有台积电的技术、稳定制造能力,以及「不与客户竞争」的信任。同理,车企把座舱 AI 交给外部伙伴,尤其是向特斯拉这样本就执拗于全栈自研的玩家,顾虑除了模型够不够聪明,还要考虑数据边界、品牌定义权、量产交付节奏等。面对这些层层加码的严苛考量,火山引擎给出的解法,主要体现在两个方面。第一,它提供的是可被调用的能力,而不是一个必须整体接受的系统。- AI 座舱套件。一组可以被拆开、按需组合的 AI 能力模块,它的底座,是已经广泛量产落地的豆包大模型智能座舱方案,在此基础上做了 Agentic 化的架构升级。
对车企来说,AI 座舱套件方案的关键词是分层可选、按需配置。车企可以只接豆包大模型,自己搭建座舱 AI 系统,也可以只买类似于 skill 的引擎,又或是已经成熟的交互组件。第二,守住边界,在产品设计上为车企保留整车定义权。按照火山引擎的方案设计,豆包座舱助手可以把理解后的用户意图输入给智驾系统,但最终的驾驶决策闭环由车企或智驾 Tier1 完成。这在一定程度上回应了车企的顾虑,座舱供应商不会借着 AI 能力向驾驶域延伸。在整车定义层面,火山引擎提供的是座舱 AI 体验这一层,品牌、用户关系、产品定义仍然留在车企手里。车企也可以对数据调用和权限进行配置管理。特斯拉在中国市场引入豆包大模型,这个案例本身就有参考意义。一家对数据主权极其敏感的车企,愿意把座舱 AI 的部分能力交给外部伙伴,前提一定是边界可以被划分清楚。火山引擎能拿到 45% 的份额,模型能力是一方面;「方便集成」和「边界清晰」,可能是车企同样看重的原因。一个行业出现市场集中度,往往是供需两端共同作用的结果。事实在于,AI 座舱正在深度影响用户的购车决策。典型案例是上汽荣威家越 07 已经能获得市场的积极反馈,预售订单超过 4 万台,上市后 1 分 53 秒大定破万。这个成绩虽然不能全部归功于座舱,价格、空间、品牌等因素都在起作用,但至少说明,把 AI 座舱作为核心卖点,已经具备真实的带动意义。所以,今天的 AI 座舱,已经开始和电池、智驾一起进入「用户关注清单」,三者正在构成智能汽车「新三大件」。从 B 端车企,到 C 端用户,大家关心的不只是「新三大件」具体性能,也包括背后的主角是谁。如果说宁德时代在动力电池领域、华为、Momenta、地平线在智驾领域已经建立起鲜明的市场认知,那么火山引擎也正在凭借市场份额与量产规模,在 AI 座舱领域建立自己的竞争位置。从份额上看,几家头部玩家在各自赛道都占据了相当大的比重。宁德时代 2026 年 Q1 国内动力电池市占率 50.1%,时隔五年重回半壁江山,二线厂商与之差一个数量级。而华为、Momenta、地平线,则在第三方城市 NOA 供应商呈现「三足鼎立」格局。当 AI 座舱开始决定一辆车的差异化体验和产品定义上限,车企在座舱上的供应商选择,实际上是在为下一轮产品竞争选底座。首先是规模位置,对应量产稳定性。700 万辆搭载量,落地 50+品牌、145+车型,以及日均 3000 万次交互数据,这些数字意味着它的套件已经被足够多的车型和场景验证过,下一家车企的上车成本和风险相对可控。另一个是标杆位置,代表产品先进性。以「豆包座舱助手」为代表的完整产品形态,伴随着家越 07 车型的交付落地,让火山引擎有了一个对外展示能力的窗口。当然,和电池、智驾不同,这两者的竞争已经进入供应链定型和体验趋同阶段,座舱的叙事还远未收束。电池和智驾的格局更偏向「收敛型」:技术路线一旦跑开差距,供应商就会快速向头部集中,后来者翻盘机会更小。但座舱不一样。座舱的竞争变量里,有一半握在车企手里,包括功能入口开多大、数据放多少、品牌定义权让到什么程度,都不是供应商自己能决定的。这意味着座舱市场的集中度,不会像电池和智驾那样只由技术收敛决定,还要取决于车企愿意开放到什么程度。但先手玩家的优势在这场「开放博弈」中依然重要,它意味着更丰富的竞争筹码,以及更早积累真实场景的使用数据和工程经验。至少,对于已经领先一个身位的火山引擎而言,头部车企的信任,正在筑起下一轮竞争的护城河,攻擂靠产品与边界,守擂靠信任与飞轮,如何把身位优势变成生态位优势,是它接下来要交的答卷。
本文为汽车之心原创文章,作者:刘佳艺,如需转载,请联系授权。违规转载法律必究。


参与评论
请您注册或者登录汽车之心社区账号即可发表回复
去登录
相关评论(共0条)
查看更多评论