「原本的融资计划是 2 亿美元,最终拿到了近 4 亿美元(约合人民币 26.7 亿元)。」新石器创始人余恩源在 E 轮融资媒体沟通会上透了底。
放在今年国内自动驾驶的融资盘子里,这也是最大的一笔,由博裕投资与某国家级基金联合领投,多家新老股东参与。
同月上旬,白犀牛已完成 C2 轮融资,C 轮累计金额达到 1 亿美元。
眼下无人配送车队正在快速扩大,无人配送已经部署了数万辆车,为什么还需要这么大额的融资?
这笔钱要做的已经不只是继续造车,还要把更多车辆投入真实运输,让规模增长变成成本优势。至少要解决三件事:
第一是扩张本身,包括车辆生产、技术研发、市场拓展、海外交付和服务体系建设。
第二是规模化之后的效率,车越来越多,生产、部署、运维成本和调度效率能不能一起改善。
第三是商业模式能不能兑现,客户是否愿意持续付费,单车经济性是否成立,企业能否在扩大规模的同时接近盈利。
这些问题,最终都要接受实际运输业务的检验。对快递网点、生鲜商户和工厂来说,用不用无人车,关键不在车上有没有驾驶员,而在完成同样的运输任务要花多少钱。
除了购车或租车费用,还要算上能源、维修、保险、部署和运营管理等支出。客户真正要比较的,是整个使用周期的综合成本,也就是 TCO(全生命周期综合运营成本)。
同一批货,要运得更便宜、更稳定。车辆卖出去,只完成了交易,持续替客户省钱,才有下一笔订单。
近 4 亿美元的融资说明,资本仍然看好无人物流的增长空间。
但融资额和车队规模,衡量的都只是投入和扩张。
接下来要验证的,是规模能不能带来更低的运营成本,以及这些成本优势能不能变成客户订单和企业利润。
余恩源预期,新石器今年营收将比去年增长 2-3 倍,但盈利还需要继续往前跑,力争 2027 年实现盈利。
新石器拿到近 4 亿美元之后,也要沿着这条路,找到下一轮增长的落点。
01
万辆车队,
无人物流还没跑开
无人物流正在从示范场景,变成一门有规模的生意。中国交通运输协会物流投融资分会《2025-2026 年中国无人配送物流车市场发展报告》显示,国内无人配送车全行业保有量从 2024 年的 1 万余台,跃升至 2026 年 Q1 的 4.7 万台,超过 100 座城市开放路权。
新石器目前全球部署车辆已超过 3 万辆,希望年底冲刺约 4 万辆,车队每天行驶里程超过 100 万公里,是 Waymo 的数倍;九识 9 月披露无人车队规模超过 3 万辆;白犀牛累计交付超过 5000 辆。
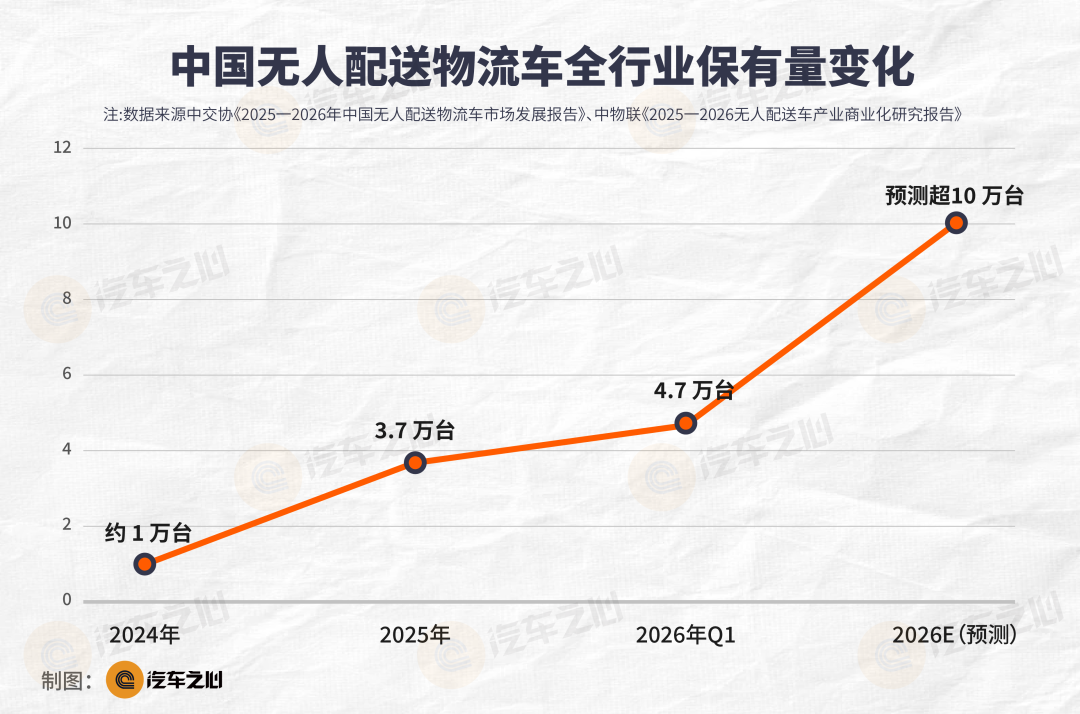
不断翻倍的规模曲线,是这门生意被重新定价的第一个信号。
车队规模的增长说明,无人配送正在从小规模试点走向批量部署。而车队越大,无人物流企业越有机会摊薄研发、生产和运营体系的固定投入。
但部署量增加只是第一步,能否在更多线路上持续运行,才决定规模能否转化为真实的商业价值。
目前能全天候、跨区、夜间常态化运营的城市仍是少数。
深圳今年 3 月开放功能型无人车夜间路权,夜间配送线路从最初的 2 条,增加到 7 月底的 437 条,投入夜间运营的车辆达到 172 辆。
运营时段延长、可通行线路增加,都可能让此前无法承接的运输任务进入无人车的业务范围。路权的进一步开放,也在为无人配送创造新的增长机会。
规模增长只是第一层,更重要的变化,是客户开始超出最早的快递圈。
快递是无人配送车较早切入的场景,分拨中心、快递网点通常已经形成相对固定的货物流向和作业节点,两端通常已有人员负责装卸。
无人配送车可以接过中间的运输任务,嵌入原有业务流程,快递员则留在派件等更需要人工处理的环节。
这种需求并不限于快递。商贸、生鲜、汽配和工厂转运等场景,同样存在反复发生、起终点明确的运输任务。
业务逻辑可以借鉴,车辆未必能够直接照搬。
快递看装载量和出勤率,生鲜多了温控,汽配和工厂转运面对更重的单件和不同的装卸方式。任务不同,对车辆的要求也不同。
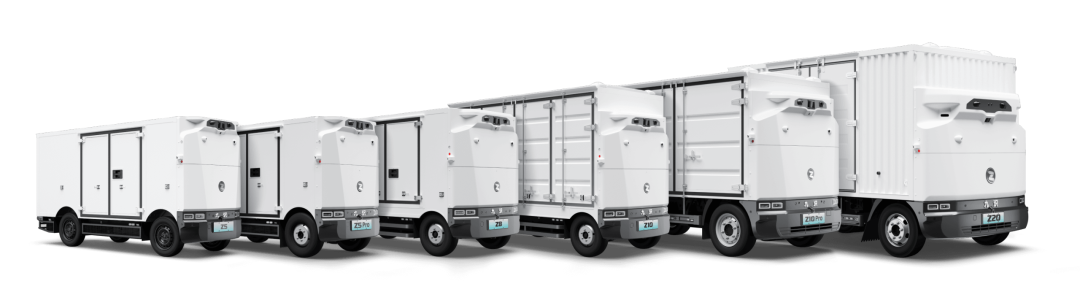
白犀牛在 RX 之外增加大容积车型 R24,九识用 Z、E 等平台区分全能型和面向轻件散件的专精型产品,新石器的产品线则从 X3 一路延伸到容积更大的 X6,背后是在接住这些差异化的运输需求。
容积、载重与作业方式覆盖得更完整,企业才有机会沿着已有客户和运输需求,继续扩大应用范围。
但规模起量的另一面,是渗透率仍然很低。中物联调研显示,各主要场景的渗透率普遍不足 1%,应用规模最大的快递领域也只有约 0.7%。
无人物流眼下,一边在增长,一边远未渗透。
低渗透率不能直接换算成未来订单,但无人物流的增长清晰可见:快递打下了规模应用的基础,其他行业在扩大范围,产品也在接住更多类型的任务。
海外也开始贡献新的增量,目前新石器海外收入占比不足 10%,新石器的目标,是用 3-6 年时间,让海外收入超过国内。
已有部署让增长有迹可循,尚未充分开发的需求则为下一轮投入留出空间。这恰恰是资本继续下注的理由,而抢位才刚刚开始。
02
近 4 亿美元,
算的是每一公里的生意
无人物流的商业化,要接受客户账本的检验:换成无人车之后,完成同样的任务,利润空间在哪里。
无人物流的增长,取决于它能在多少条线路上跑出成本优势,余恩源表示:「我的流量入口就是成本。」
新石器把 TCO 拆成硬件、安全、技术、云服务、运维五个维度,往下约十项关键指标,每项再拆几十个细分项。
按新石器披露的测算口径,人工运输每公里成本约 1 元,新石器的 TCO 能压到每公里 0.25 元。
如果以每公里 0.5 元提供服务,理论上能为客户省下约一半的运输成本,也为服务商留出成本和收费之间的空间。
但 0.25 元和 0.5 元之间的差额,不等于企业的净利润。销售、部署、资金成本和总部研发等支出,都会影响最终盈利。
所以这门生意要分三层看:
客户侧,完成同样的运输任务总成本是否下降;
单车侧,一辆车在使用周期内的收入能否覆盖相关成本;
企业侧,算上规模扩张、研发和组织支出之后,整体能否盈利。
拆到具体变量,降本主要有三条路径:
第一,延长寿命、增加出勤,摊薄单车折旧。
新石器新一代车辆设计生命周期由 5 年延长至 8 年,每日有效服务时间设计目标从约 12 小时提高至 18 小时。
无人车寿命延长,购车支出分摊到更多运输任务中,每天有效服务时间增加,同一辆车就有机会多跑几个班次,每一趟运输承担的成本有了进一步的下降空间。
维修也直接影响单车成本。无人车一旦扎胎,就需要额外安排人员到现场维修。
增加的不只是一笔维修费,还有停运时间,以及后续运输任务的调整。
因此,新石器正在研发免充气轮胎,希望减少这类人工介入,少出故障、少停运。
第二,降低对高精地图的依赖,压缩进入新城市、新线路的成本。
过去依赖高精地图,进一个城市就要提前采集、制图,部署周期可能长达几天到几周,道路变化之后还要更新。车辆能够量产,部署工作却要随着运营区域的扩大不断重复。
这部分采集和维护成本,会随着城市扩张持续累积。
九识联合创始人、CIO 朱伟铖透露,公司从轻地图升级到无图方案后,车辆部署周期缩短到 1 天以内,成本大幅降低。
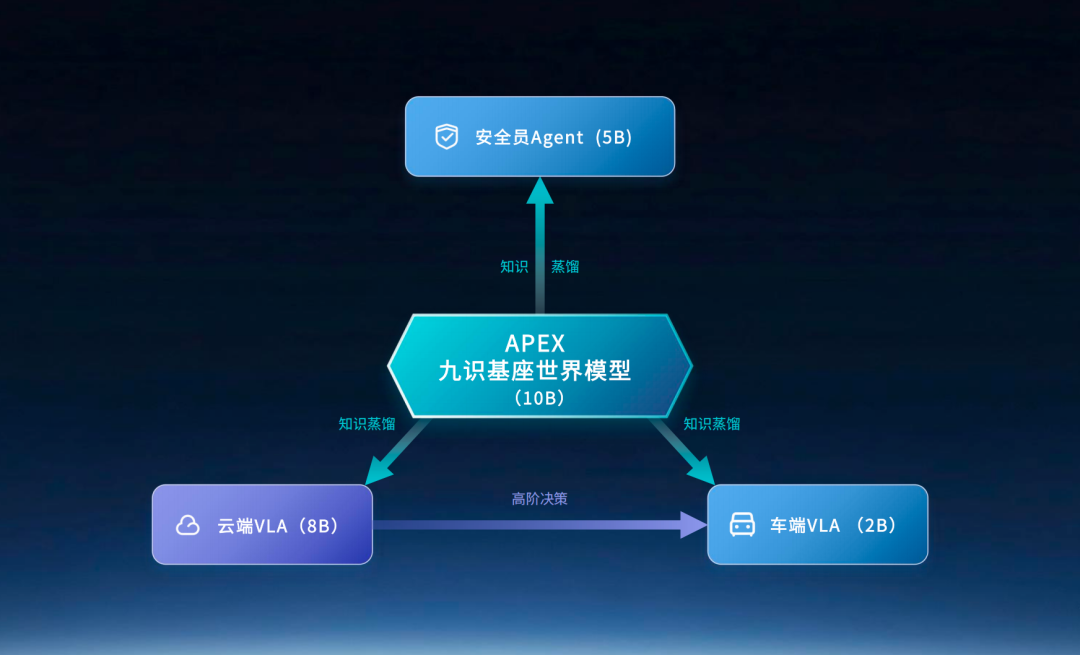
在实现路径上,新石器正在推进视觉为主的端到端大模型,以及云端、边端、车端模型协同。
九识的大脑 APEX 基座世界模型及车云协同架构,在车端处理日常驾驶的基础上,引入云端模型增强复杂场景处理,并探索通过「安全员 Agent」完成自主脱困等任务。
第三,提高车辆利用率,把固定成本分摊到更多有效运输任务上。
一辆车每天能服务 18 小时,不等于每天都有 18 小时的业务。
物流需求有高峰低谷,因此,TCO 要从单车算到调度:把不同客户、不同时段的需求接起来,填满车辆的等待、空驶或闲置时间。
白犀牛的 FaaS(车队即服务模式),在快递业务低谷期,车辆可以切换到同城货运场景,通过不同客户和场景之间的动态调度,提高单车利用率。
利用率这一项,已经超出了造车本身。车能跑多少小时是产品能力,有多少小时真的在拉货,取决于订单密度和调度网络。
竞争的重心也就从交付车辆,延伸到了经营运力。
03
春秋时代,对手也是盟友
余恩源将当前行业形容为「春秋时代,百花齐放、百家争鸣」。
这个比喻有三层含义:玩家在变多,各方既竞争又结盟,行业还没有形成稳定的秩序。
过去的竞争,主要比谁的车更好、交付得更多。当车辆要在真实线路上长期运转,技术、订单、制造和本地运营缺了哪一样都不行,没有一家企业能单独补齐。
旧的排名方式已经解释不了今天的市场。
进入这张牌桌的玩家,大致来自四个方向,各有优势,也各有短板:
一类是专注无人车的企业,新石器、九识、白犀牛等积累了产品和部署经验,正在向租赁与运力服务延伸。
他们要补的,是订单密度、持续运营和盈利能力。
另一类,是已有乘用车自动驾驶技术积累的企业,带着算法和工程能力进入,寻找新的业务增量。
今年 7 月,佑驾创新与滴滴送货签署合作协议,将车辆供给与平台资源结合,推进同城配送应用。
这类企业缺的,是物流场景理解、客户渠道和运营体系。
第三类是物流企业与货运平台,掌握一手的货运信息,更容易把车辆嵌入既有网络。京东物流选择持续开发自有智能配送车,地平线征程 6P 上车「独狼」第六代智能配送车 Plus 版。
更多参与者不直接造车,而是通过投资、采购或业务合作切入。
比如顺丰与白犀牛协作,菜鸟无人车业务与九识整合,滴滴送货、货拉拉则接入不同企业的无人运力。
他们手握订单,但需要稳定的无人车技术和车辆供给。
第四类是主机厂,把整车开发、制造和供应链能力带入无人配送。东风股份、广汽领程等企业与九识开展 Zelos Inside 模式合作。
新石器也更倾向于联合成熟车企共享产能,把更多精力放在场景、技术和运营上。
主机厂的短板,是无人化运营、场景开发和服务网络。
无人物流的产业链分工正在变清晰:
技术企业提供车辆和自动驾驶能力;
物流平台带来订单;
主机厂承接批量制造;
本地合作伙伴负责属地运营。
但分工不等于效率。订单密度、车辆利用率和服务网络协同起来,合作才可能形成可持续的成本优势。
本地运营这一环,在海外体现得最明显。
余恩源透露,新石器中东区域订单数量已破万,但受海运等因素制约,实际交付还不到 1000 辆。运输之外,进入海外还需要完成当地准入、系统部署和运维安排。
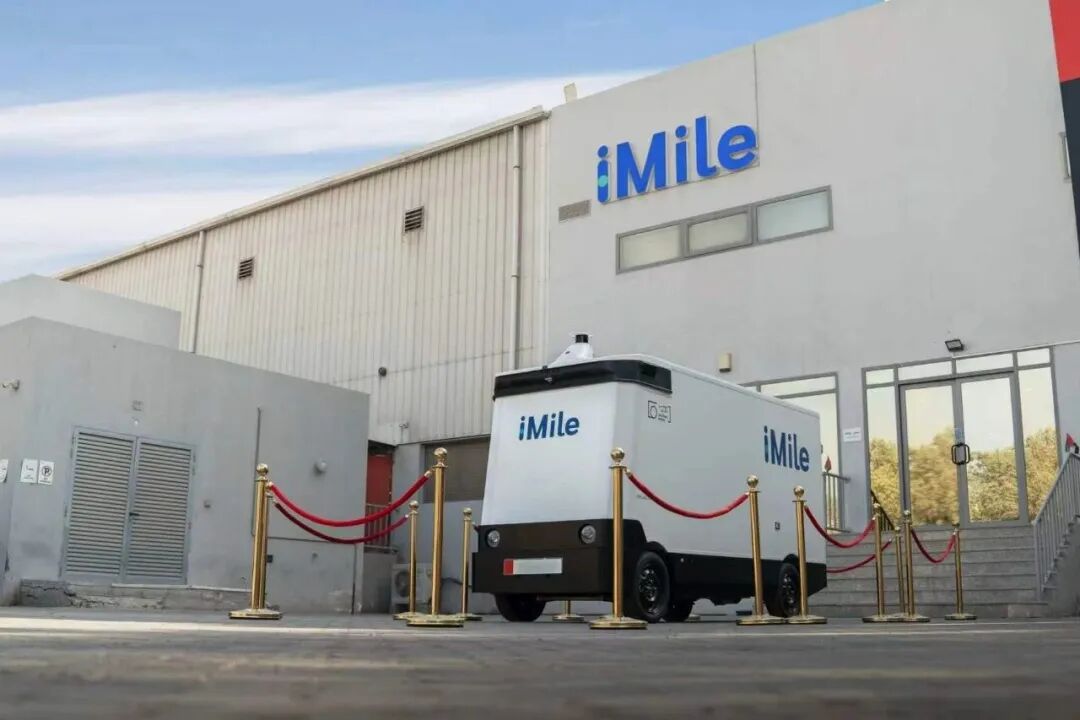
新石器与 iMile 合作,切入欧洲、拉丁美洲和澳洲等市场
从订单到交付,再到车辆真正跑起来,每一步都有门槛。无人车开到哪里,服务就要跟到哪里。
新石器 CP(城市合伙人)合作方案,便是由合作方主导本地业务拓展与属地运营,新石器提供车辆产品、平台工具、培训和自动驾驶技术支持。
市场在打开,成本在优化,商业模式在成形,融资给了企业继续扩张的筹码。
「春秋时代」,竞争结果尚未写定,今天的投入,买的是明天无人物流的座次。
未来的位置,要靠每一座城市、每一条线路上的持续经营来守住。


参与评论
请您注册或者登录汽车之心社区账号即可发表回复
去登录
相关评论(共0条)
查看更多评论