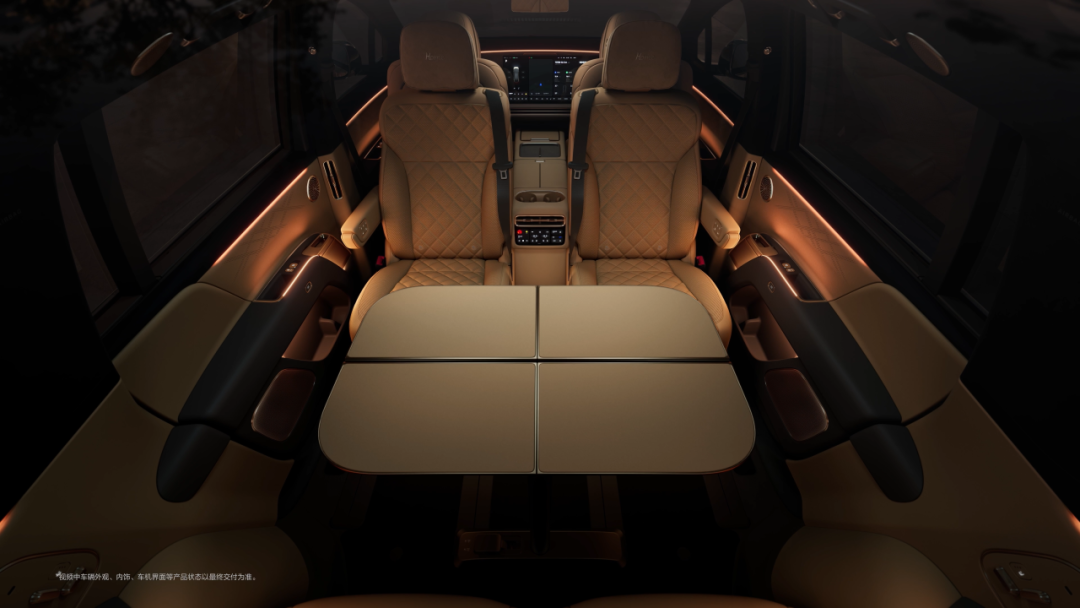
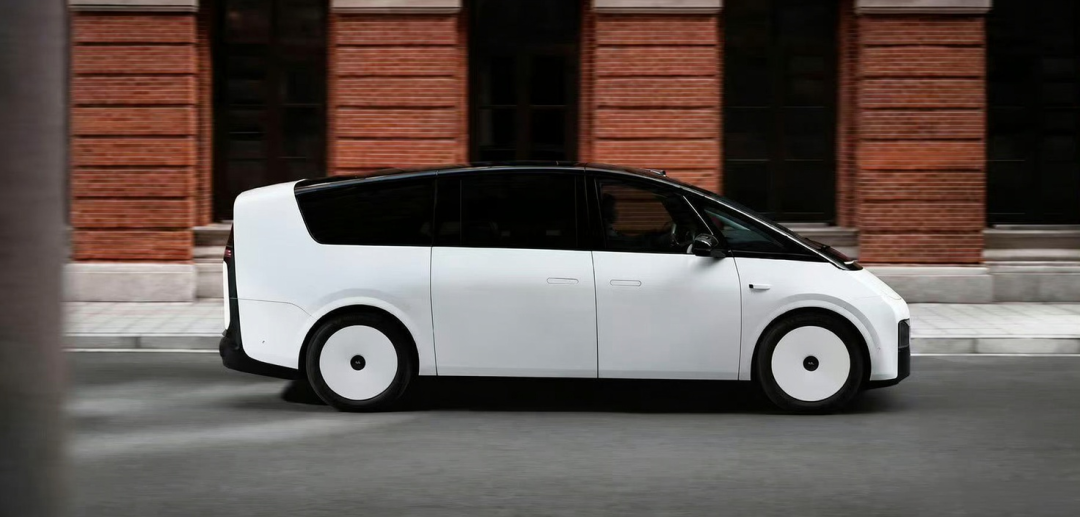
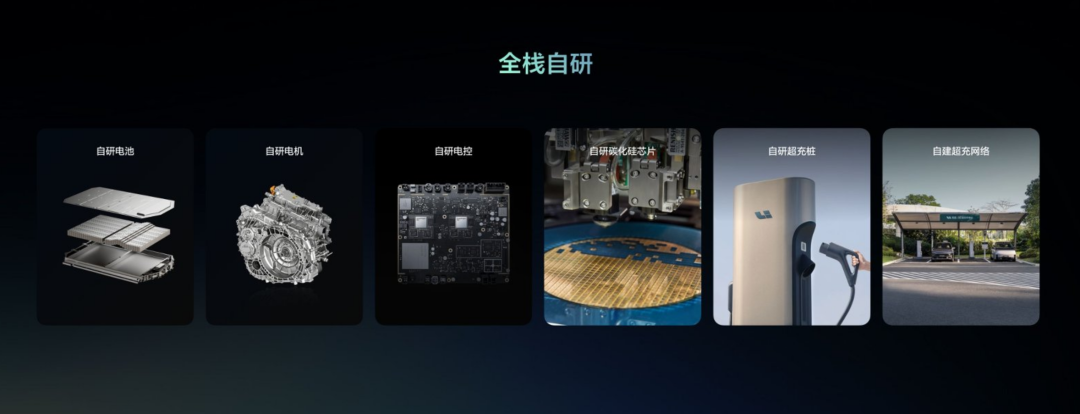
理想过去几年最成功的事情,是把家庭用户的需求做透。 从理想 ONE 到 L 系列,它没有急着覆盖所有动力形式、所有价格区间,而是围绕家庭出行,把增程、空间和座舱体验做成了一套稳定的产品逻辑。这套打法帮助理想率先实现规模化,也建立起了相对可观的盈利能力,但到了 2026 年,理想面临的问题已经不只是下一款车该如何定义。一边是产品线扩张,理想需要覆盖更多动力形式和消费需求,另一边是利润承压,它又必须通过技术复用、供应链管理和制造效率,重新建立成本优势。比如理想自研的「连山」三电技术体系,把电池、电驱、超充设备和自建充电网络打通,理想开始为电动汽车建立一套覆盖研发、制造、补能和长期使用的完整能力体系。这条路注定走得更慢、投入更大,但技术壁垒一旦形成,带来的竞争优势同样会更持久。这一连串动作容易被读成两种意思,理想听劝,或者转守为攻,实际内核是理想开始重新算每台车的生意:过去算一台车能卖多贵,现在算的是这台车成本能摊多薄?这背后的逻辑很清楚,定义需求是理想的第一门手艺,其靠这门手艺上了牌桌,如今控制成本正在变成第二门手艺,这决定了理想能在牌桌上坐多久。
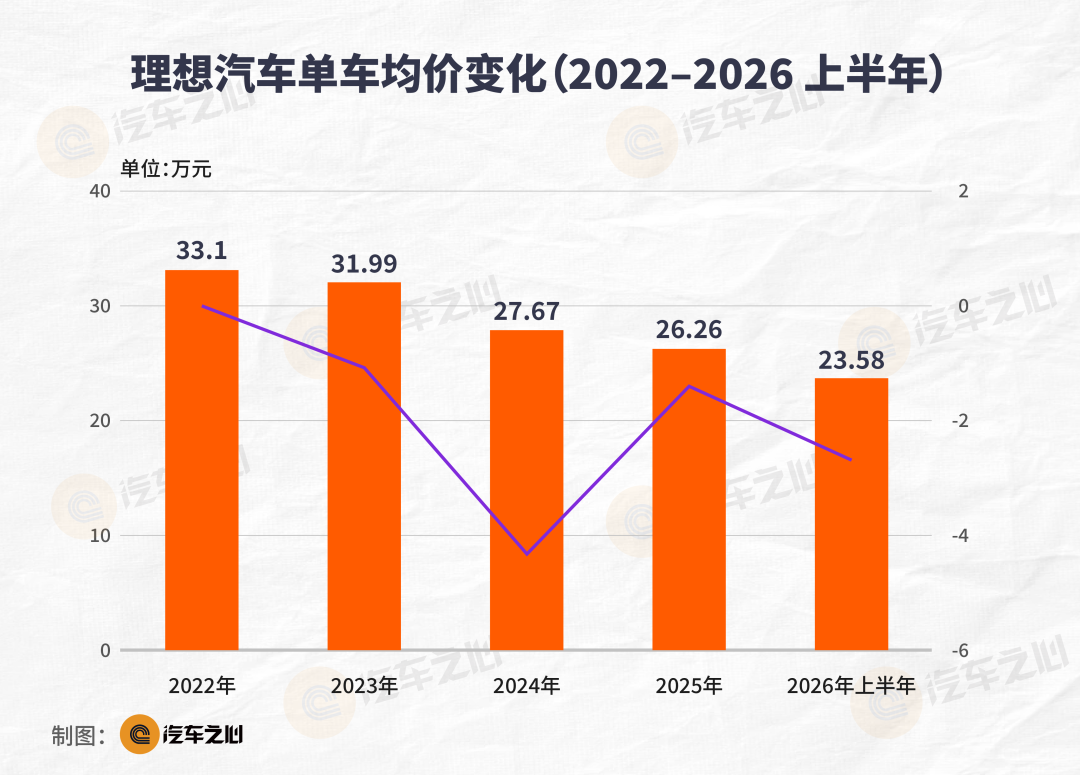
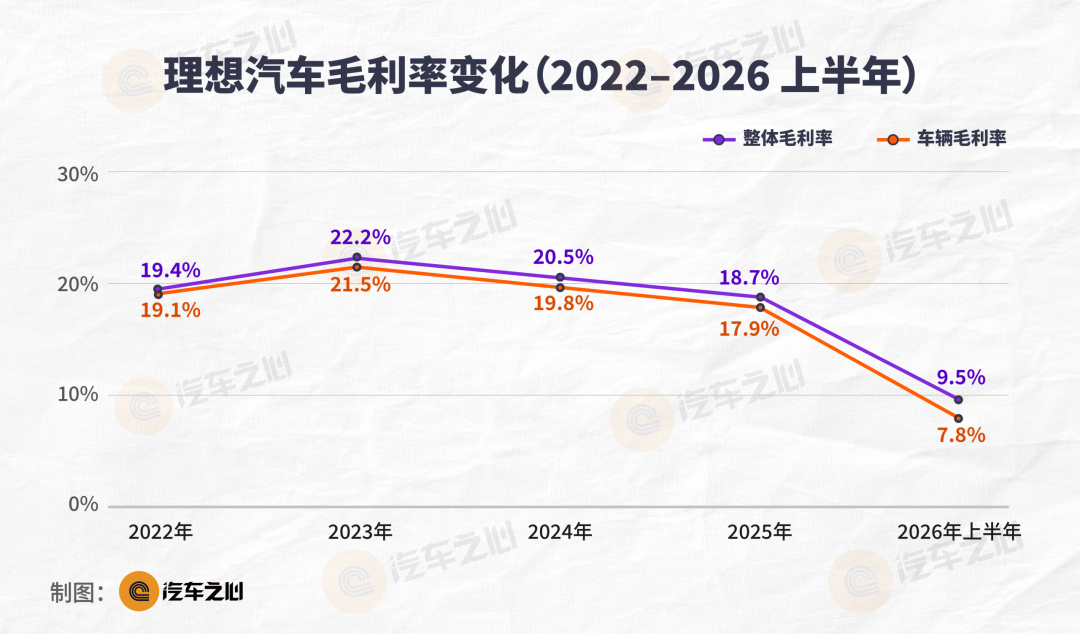
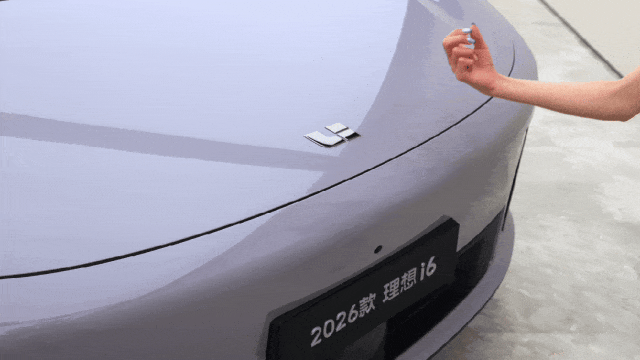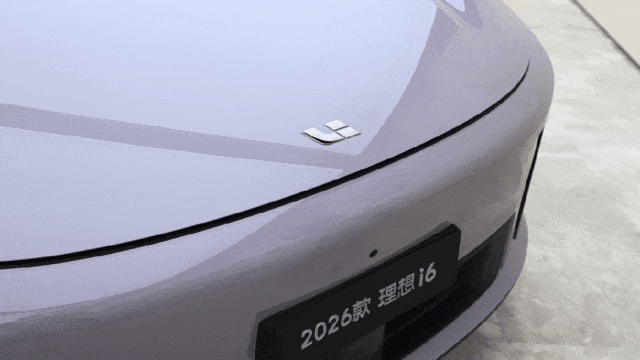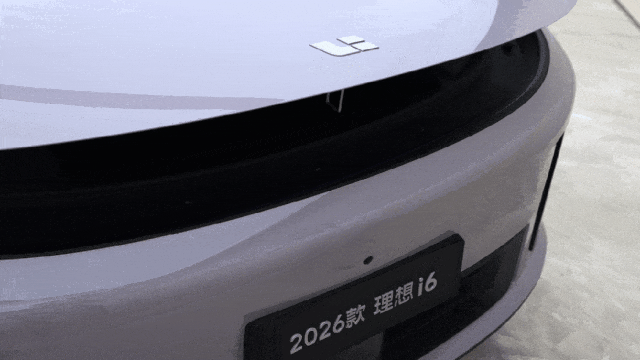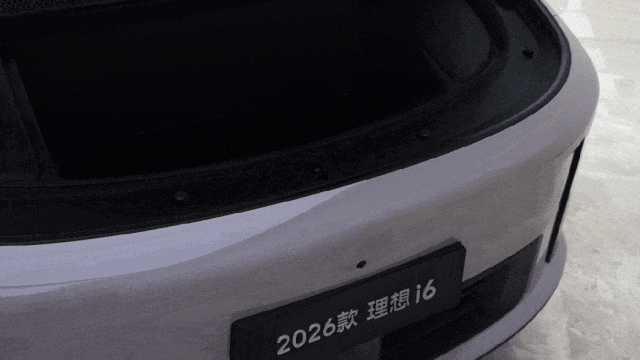
第一个把年销量做到 50 万辆,造车新势力里第一家实现全年盈利的车企,也是继特斯拉、比亚迪之后,全球第三家年度盈利的新能源车企,被当做会造车,也会算账的样本。进入 2026 年之后,理想原本那套高毛利、高效率的增长逻辑,开始遭遇更现实的挑战。今年上半年财报数据显示,理想车辆毛利率由去年同期的 19.6% 跌到 7.8%,整体毛利率由 20.3% 滑到 9.5%。理想交出的这份成绩单不算好看,毛利率跌到自2023年首次年度盈利以来的最低点,也跌破了李想给理想划下的 15%–20% 健康线。在销量和毛利之间,理想以往都更偏向于后者,比如在价格战最激烈的2023年,理想销量同比增长了 182%,毛利润却一直能够保持在 20% 左右,以及坚持不做 20 万以下的车型。理想率先实现自我造血的逻辑很简单:产品毛利高、成本控制严、现金流稳健,奈何自身产品销量结构逐渐向低端转移,理想只能暂时放下对毛利的执念。根据财报数据计算,2023 年理想车辆均价为 32 万元,而 2026 年上半年已经跌到 23.57 万元,理想上市以来最低。核心原因主要在于 i6,这款 25 万元以内的车型上半年卖出了 12 万辆,占全系销量的六成,虽然撑起了理想月均 3 万辆以上的销量,但代价是车辆毛利率被拉低到7.8%。最直接的例子是 36.98 万元的 i9,只比 i8 的四驱高性能版贵 3 万元,两款车都是六座纯电 SUV,i9 的车身还大了一圈,却把 i8 要花钱选装、或上到高配才够得着的配置全部做成了标配,比如线控转向、后轮转向、双腔空气悬架、四把零重力座椅都给了。上市当晚,一批刚提 i8 的车主吐槽「背刺」,有人晒出接近 35 万元的订单,有人提车才 20 天。理想的产品线,本质上是围绕同一批家庭用户延伸,用户画像本就高度交叠,加上价位段相近,产品又拉不开明显差距,车与车之间自然互相抢用户。这反映了理想现阶段产品矩阵的问题,更多的车型到底是在扩大市场,还是在分流原有用户?当增速放缓、利润跌破健康线,理想的出路已经摆在了眼前。要么重心放在高端车型,把毛利率重新提升到 15% 以上,要么在毛利率只有 11% 的前提下,把季度交付量从 9.8 万辆做到 15.7 万辆,按照二季度净亏损 17 亿元,11% 的毛利率折算,理想多要做出约 154 亿元营收才补得上这个亏损,另外二季度单车 24.5 万元的营收,相当于单季度要多卖近 6 万辆。无论是早期理想 ONE 的精准卡位,还是 L 系列对家庭用户痛点的挖掘,理想都展现出精准定义痛点准确解决问题的能力。支撑这套打法的,是李想用一张产品路线图,把研发、供应链、制造、营销和交付串在一起,用产品定义牵引整个组织,理想相信自己对于产品的判断,比市场早一步。难就难在判断,研发经验和用户调研能提高胜率,但没有任何一份数据能提前证明方向是对的。「冰箱彩电大沙发」是最有说服力的案例,2019 年理想 ONE 第一次把车载冰箱、副驾屏装上车,3 年后 L9 升级成冷暖冰箱、后排娱乐屏和零重力座椅,完美地解决了家庭出行的「共享空间」需求。彼时舆论的说法是不务正业,同价位的竞品比的是动力、底盘和机械素质,产品重心不在座舱里的生活体验上。只有理想把中国家庭在车里的日常需求,翻译成了看得见、摸得着的东西,如今「冰箱彩电大沙发」也早已成为家用 SUV 的必备项。理想 i 系列的造型是另一个反面,为了压低风阻、保住续航,i 系列没有沿用 L 系列的方正车身,而是选择把车头做短,车身压低的极端设计。事实证明,i 系列最大的争议就是造型,喜欢的很坚决,但不喜欢的人也很坚决。赌赢了,成为行业标杆,赌输了,品牌陷入「至暗时刻」,加上市场竞争压力越来越大,理想在节奏上更求稳了。从理想新款 MEGA 开始,理想的新车定价变得十分谨慎,且远高于市场的预期。新款 MEGA 比第一代产品低了 5 万元,同时把后轮转向、四颗激光雷达、三排通风加热按摩全做成标配,用降价增配回应此前被骂过的短板。理想 i9 更彻底,直接把起售价压到了 36.98 万元,比市场预期的 38.98 万~40.98 万还低了 2 万,而且同级别的问界、蔚来、极氪都在 40 万以上。是坚持 20% 的汽车毛利率,还是通过一个足够有诚意的定价快速上量?效果是立竿见影的,9 月新款 MEGA 卖出 2318 台,单月纯电 MPV 销冠,同时今年的产能已经全部售罄。价格的优势,显然抵消了造型的争议,理想开始用一款实打实的产品,加一个更贴近心理价位的定价,回答自己的产品竞争力是什么。正如马斯克所说,阻止人们购买特斯拉的唯一原因是车不够便宜,这句话对所有车企同样成立。汽车行业的常规逻辑,是车企先定义产品,再教育用户接受,而这种产品逻辑的弊端在于,容易忽略某些用户在意的体验细节,导致产品并未做到极致。以前备箱为例,i6 是理想首款带有前备箱的车型,虽然支持双击解锁开盖,但无法电动开合,要自己手动掀开,下雨或者手上拎满东西时,就成了实打实的麻烦。当新能源汽车的参数竞争逐渐进入瓶颈,产品力的差距越来越小,真正能拉开差距的,恰恰是对用户需求的精准捕捉与快速落地能力。新款 i6 的前备箱从手动改为全电动,支持敲击、语音、App 和车内大屏四种开启方式,同时还新增电吸合与高度可调功能。不可否认的是,理想开始深度聆听用户需求,尤其是 L 系列的纯电版本。对于用户而言,这是一次不用妥协的选择,不必为了纯电,去接受i系列那套有争议的造型。据一位博主透露,理想是在 2025 年下半年决定推 L 系列纯电,原因是 i8 上市之后,有些用户接受不了 i 系列的外形,就想要一台传统 SUV 造型的车,理想没有相应的产品提供,于是决定把纯电版L系列提上日程。对于理想而言,这是一次结构性的补课,L 系列换代之后,增程与纯电的订单接近对半,增程不再是单一护城河,而纯电真正的意义是稳住L系列的基本盘。对于资本市场而言,「理想产品降价增配」不能被简单理解为打价格战。今年二季度以来,纯电乘用车零售销量已连续三个月超越燃油车,正式成为国内第一大动力形式。过去高价位限制了理想i系列的渗透率,如今理想把旗舰门槛降低,理论上有利于市场扩容。理想正在把竞争重心,从单一产品的定义能力,延伸到跨车型的技术复用、供应链控制和制造效率。当价格下探以后,理想的毛利率如何稳定在 20% 以上?这是理想的新课题。2024 年 3 月理想 MEGA 上市,5C 电池第一次量产装车,800V 平台、102.7 度麒麟电池、12 分钟补 500 公里,彼时行业主流还停在 2C 到 3C 之间,只有理想先做出了 5C 超充,最终 MEGA 的定价 55.98 万元,是理想当时最贵的车。类似的案例不止一个,增程加六座、四屏交互、冰箱彩电大沙发这些解决方案,都是支撑理想过去单车毛利润高达 7 万元(2023 年)的核心产品。创造能力是理想上半场定价的底气,它决定了家用车的边界在哪,也决定了这条边界还能往外推多远。关键是,理想的对手越来越多,「家庭加增程」也被友商复制了,产品力拉齐,理想精准的爆款策略面临的阻力越来越大,即便增程的先发优势还在,也撑不起长期溢价。从今年开始,理想重新回到「做减法」聚焦核心,新款 L6、MEGA、i9 全都精简到只有一个 SKU,所有的核心配置全部标配,提升同级细分市场的单车效率。李想曾明确表示,未来将减少 SKU 数量,回归理想 ONE 和 L9 时代,每款车把一个配置做到极致。这种操作提升了零部件的共用,甚至是复用比例,进而把成本压到别人做不到的位置,然后用价格换规模,用规模再压低成本。比如理想全系车型上马赫 M100 芯片,以及将 L9 livis 后轮转向、线控转向、全线控底盘以及 800V 主动悬架等技术下放到其他车型。电池是下一步动作,理想从 2020 年开始自研电芯,6 年时间建起 5C 电芯、Pack、BMS 一整套体系,新款车型将陆续切换成自研电池。理想的模式很清晰,电化学体系、电压平台、电池包结构、热管理、BMS 底层算法全部自己主导,电芯制造交给欣旺达和中创新航等专业企业完成,最终 Pack 由自己生产。正如李想所说,提高跨车型零件通用性,把规模经济做到最大。这种能力无法通过供应链采购获得,也无法通过投资并购速成,它是时间的朋友,是技术自研的果实。有了技术底座,制造能力自然变成了理想现阶段定价的底气,无论是 36.98 万的 i9,还是 50.98 万元的新款 MEGA,本质上都是理想在制造上的复利效应。理想要把过去建立在产品定义上的优势,进一步沉淀为一套可以跨车型复用、跨周期运转的体系能力。在一个创新迅速扩散、竞争持续加剧的市场里,定义出一款好车,已经不再是竞争的终点,而只是起点。产品线继续扩张,自研技术持续投入,价格又必须回应市场,理想要建立的,不再只是某一款车的爆款能力,是一套能够同时支撑产品竞争力、规模增长与经营效率的的稳固三角。最终在这种闭环中形成滚雪球效应,更好的产品带来更大的市场成功,更大的成功反哺更优的成本结构,更优的成本结构再支撑更具竞争力的产品。